Domain marketingidee.de kaufen?
Wir ziehen mit dem Projekt
marketingidee.de um.
Sind Sie am Kauf der Domain
marketingidee.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marketingidee.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
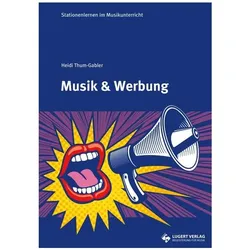
Stationenlernen: Musik & Werbung, SchulbücherDas Schulbuch 'Stationenlernen: Musik & Werbung' richtet sich an Schülerinnen und Schüler der Klassen 8 bis 10 und bietet einen innovativen Ansatz, um das Thema Musik in der Werbung praxisnah zu vermitteln. Mit insgesamt 13 methodisch vielfältigen Lernstationen, darunter eine spezielle iPad-Station für den Einsatz von GarageBand, ermöglicht das Heft einen interaktiven und kreativen Zugang zum Lehrplanthema. Die Lernstationen decken ein breites Spektrum ab, von der Analyse von Werbepsychologie und Zielgruppen bis hin zur praktischen Umsetzung von Audio-Logos, Jingles, Brand Songs und Sound Icons. Durch den Einsatz von QR-Codes und Shortlinks können insgesamt 36 digitale Inhalte direkt im Unterricht abgerufen werden, was den Lernprozess zusätzlich unterstützt. Die Stationen sind flexibel einsetzbar, entweder einzeln oder in Teamarbeit, und fördern so sowohl individuelles als auch kooperatives Lernen. Kreative Aufgabenstellungen, wie das Verfassen eines eigenen Werbetextes, das Komponieren eines Jingles oder das Drehen eines Videoclips, regen die Schülerinnen und Schüler dazu an, ihre eigenen Ideen zu entwickeln und umzusetzen. Ergänzt wird das Angebot durch schülergerechte Tutorials, die den Umgang mit GarageBand erklären und somit den digitalen Kompetenzerwerb fördern.29,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
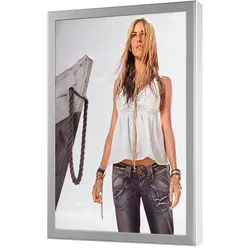
Leuchtkasten Werbung für außenLeuchtkasten Werbung für außen Sie wollen Ihre Reklame gut sichtbar außen an der Wand platzieren? Wir können es Ihnen ermöglichen! Leuchtkasten für außen ist ein Premiumprodukt aus deutscher Produktion und wird bei Werbung eingesetzt. Vier Langfeldleuchten oder optionale LED-Beleuchtung machen Ihre Werbung auch in Dunkelheit sichtbar. Standardausstattung: + Aluminiumrahmenkonstruktion aus verwindungssteifen Aluminium-Profilen + Oberfläche E6EV1, eloxal matt-silber + ESG-Sicherheitsglas 5 mm + 1-seitige Klapptüröffnung mit Gasdrucköffnern mit autom. Arretierung in geöffneter Stellung + Getriebeverriegelung mit 6-Kant Schlüssel + Klemmleiste mit verdeckt liegender Plakatfixierung über die gesamte Breite + Plakat direkt hinter der Schutzscheibe + Hintergrundbeleuchtung mit LED + Drehflügelöffnung DIN links/rechts für den Wartehallen-Einbau (2-seitig für Wartehalle) optional Maße: Breite: ca. 134,6 cm Höhe: ca. 191,1 cm Tiefe: ca. 16,3 cm Sichtmaß: 115 x 171 cm Plakatmaß: 118,5 x 175 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Ein Premiumprodukt des namhaften deutschen Herstellers.2467,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Digitalisierung des Rechts, FachbücherBeim 21. Österreichischen Juristentag 2022 in Wien kamen Juristinnen und Juristen aller Professionen zur fächerübergreifenden Erörterung grundsätzlicher, aber auch konkreter Fragen im Zusammenhang mit aktuellen Entwicklungen in Rechtspolitik, Gesetzgebung und Rechtsprechung zusammen. Die Ergebnisse dieser Diskussionen sowie der Tagungsband zur Eröffnungs- und Schlusssitzung liegen jetzt in Buchform vor!.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stationenlernen: Musik & Werbung, SchulbücherDas Schulbuch 'Stationenlernen: Musik & Werbung' richtet sich an Schülerinnen und Schüler der Klassen 8 bis 10 und bietet einen innovativen Ansatz, um das Thema Musik in der Werbung praxisnah zu vermitteln. Mit insgesamt 13 methodisch vielfältigen Lernstationen, darunter eine spezielle iPad-Station für den Einsatz von GarageBand, ermöglicht das Heft einen interaktiven und kreativen Zugang zum Lehrplanthema. Die Lernstationen decken ein breites Spektrum ab, von der Analyse von Werbepsychologie und Zielgruppen bis hin zur praktischen Umsetzung von Audio-Logos, Jingles, Brand Songs und Sound Icons. Durch den Einsatz von QR-Codes und Shortlinks können insgesamt 36 digitale Inhalte direkt im Unterricht abgerufen werden, was den Lernprozess zusätzlich unterstützt. Die Stationen sind flexibel einsetzbar, entweder einzeln oder in Teamarbeit, und fördern so sowohl individuelles als auch kooperatives Lernen. Kreative Aufgabenstellungen, wie das Verfassen eines eigenen Werbetextes, das Komponieren eines Jingles oder das Drehen eines Videoclips, regen die Schülerinnen und Schüler dazu an, ihre eigenen Ideen zu entwickeln und umzusetzen. Ergänzt wird das Angebot durch schülergerechte Tutorials, die den Umgang mit GarageBand erklären und somit den digitalen Kompetenzerwerb fördern.29,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Leuchtkasten Werbung für außenLeuchtkasten Werbung für außen Sie wollen Ihre Reklame gut sichtbar außen an der Wand platzieren? Wir können es Ihnen ermöglichen! Leuchtkasten für außen ist ein Premiumprodukt aus deutscher Produktion und wird bei Werbung eingesetzt. Vier Langfeldleuchten oder optionale LED-Beleuchtung machen Ihre Werbung auch in Dunkelheit sichtbar. Standardausstattung: + Aluminiumrahmenkonstruktion aus verwindungssteifen Aluminium-Profilen + Oberfläche E6EV1, eloxal matt-silber + ESG-Sicherheitsglas 5 mm + 1-seitige Klapptüröffnung mit Gasdrucköffnern mit autom. Arretierung in geöffneter Stellung + Getriebeverriegelung mit 6-Kant Schlüssel + Klemmleiste mit verdeckt liegender Plakatfixierung über die gesamte Breite + Plakat direkt hinter der Schutzscheibe + Hintergrundbeleuchtung mit LED + Drehflügelöffnung DIN links/rechts für den Wartehallen-Einbau (2-seitig für Wartehalle) optional Maße: Breite: ca. 134,6 cm Höhe: ca. 191,1 cm Tiefe: ca. 16,3 cm Sichtmaß: 115 x 171 cm Plakatmaß: 118,5 x 175 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Ein Premiumprodukt des namhaften deutschen Herstellers.2467,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität, Sachbücher von David EaglemanWie entsteht das Neue? Durch Biegen, Brechen und Verbinden! Ein faszinierendes Duett von Neurowissenschaft und Kunst: Der weltbekannte Hirnforscher David Eagleman und sein Freund, der Komponist Anthony Brandt, widmen sich in ihrem Buch der Frage, wie das kreative Neue entsteht. Dabei blicken sie auf die kreative Software des Gehirns: Wie funktioniert sie? Was machen wir damit? Wohin führt sie uns? Es erweist sich, dass der kreative Prozess vor allem von drei Fähigkeiten des Gehirns abhängt: Biegung, Brechung und Verbindung. An vielen Beispielen, von der Raumfahrt über die Wirtschaft und die Kunst bis zum Sport, demonstrieren die Autoren, wie unser Denken die Welt immer wieder neu erschafft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.